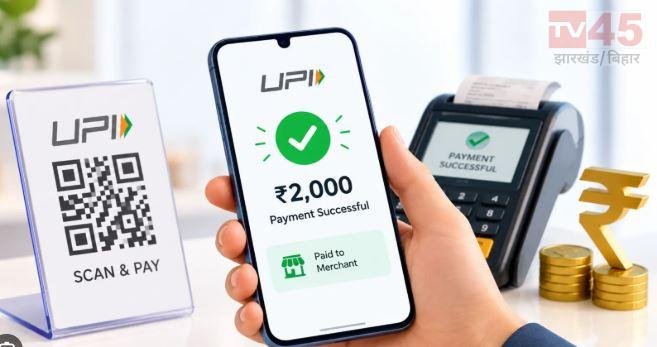
डिजिटल पेमेंट को लेकर बड़ा बदलाव सामने आया है। ₹2,000 से अधिक के कुछ UPI मर्चेंट ट्रांजैक्शन पर 0.4 प्रतिशत Merchant Discount Rate यानी MDR लगाए जाएंगे। हालांकि इसका सीधा बोझ आम ग्राहकों पर नहीं पड़ेगा। प्रस्तावित व्यवस्था में MDR मुख्य रूप से व्यापारियों और भुगतान व्यवस्था से जुड़े पक्षों पर लागू होने की बात सामने आई है।
भारत में डिजिटल भुगतान का सबसे लोकप्रिय माध्यम बन चुके Unified Payments Interface यानी UPI को लेकर आने वाले समय में बड़ा बदलाव देखने को मिल सकता है। UPI की शुरुआत से अब तक ग्राहकों और व्यापारियों के लिए इसका सबसे बड़ा आकर्षण यह रहा है कि सामान्य बैंक खाते से किए जाने वाले UPI भुगतान पर अलग से MDR नहीं देना पड़ता। अब UPI लेनदेन पर MDR की व्यवस्था को फिर से लागू करने की दिशा में कदम उठाए जा रहे हैं।
क्या है MDR?
Merchant Discount Rate यानी MDR वह शुल्क है, जो किसी डिजिटल भुगतान को प्रोसेस करने के लिए व्यापारी से बैंक, पेमेंट सर्विस प्रोवाइडर या भुगतान व्यवस्था से जुड़े अन्य पक्षों को दिया जाता है। सामान्य तौर पर यह ग्राहक से सीधे वसूला जाने वाला शुल्क नहीं होता।
UPI के मामले में लंबे समय से जीरो-MDR व्यवस्था लागू रही है। इसका उद्देश्य डिजिटल भुगतान को बढ़ावा देना और छोटे-बड़े व्यापारियों को UPI अपनाने के लिए प्रोत्साहित करना था। इस व्यवस्था के तहत व्यापारी को UPI के जरिए भुगतान स्वीकार करने पर लेनदेन राशि में से MDR नहीं देना पड़ता था।
₹2,000 से अधिक के भुगतान पर 0.4 प्रतिशत MDR की चर्चा
रिपोर्टों के अनुसार ₹2,000 से अधिक के कुछ UPI मर्चेंट भुगतान पर 0.4 प्रतिशत MDR लगाए जाने की व्यवस्था प्रस्तावित है। यदि किसी पात्र लेनदेन पर यह दर लागू होती है, तो भुगतान राशि का एक छोटा हिस्सा भुगतान प्रक्रिया से जुड़े शुल्क के रूप में लिया जा सकता है।
उदाहरण के तौर पर, यदि किसी व्यापारी को ₹5,000 का ऐसा UPI भुगतान प्राप्त होता है जिस पर 0.4 प्रतिशत MDR लागू है, तो MDR की राशि ₹20 होगी। हालांकि, वास्तविक व्यवस्था में यह शुल्क किस तरह लिया जाएगा और किन व्यापारियों या लेनदेन पर लागू होगा, यह अंतिम नियमों के स्पष्ट होने के बाद ही पता चलेगा।
क्या आम ग्राहकों को देना होगा अतिरिक्त पैसा?
यह इस प्रस्ताव का सबसे महत्वपूर्ण पहलू है। MDR मुख्य रूप से मर्चेंट-साइड शुल्क होता है। इसका मतलब यह जरूरी नहीं है कि ग्राहक को हर UPI भुगतान पर अलग से शुल्क देना पड़ेगा।
यदि प्रस्तावित व्यवस्था लागू होती है, तो सामान्य ग्राहक पहले की तरह UPI के जरिए भुगतान कर सकता है। हालांकि, व्यापारी अपने कारोबार की लागत में होने वाली वृद्धि को किस तरह संभालते हैं, इसका असर अलग-अलग कारोबारों पर अलग हो सकता है।
UPI पर MDR की जरूरत क्यों महसूस हुई?
UPI लेनदेन में पिछले कुछ वर्षों में जबरदस्त वृद्धि हुई है। करोड़ों लोग रोजाना दुकानों, रेस्टोरेंट, ऑनलाइन सेवाओं और अन्य स्थानों पर UPI से भुगतान कर रहे हैं। इस विशाल डिजिटल भुगतान नेटवर्क को संचालित करने के लिए बैंक, पेमेंट कंपनियां और अन्य संस्थाएं तकनीकी ढांचे, सर्वर, सुरक्षा और भुगतान प्रणाली पर लगातार खर्च करती हैं।
जीरो-MDR व्यवस्था के कारण इन सेवाओं से सीधे शुल्क के रूप में होने वाली आय सीमित रहती है। यही वजह है कि डिजिटल पेमेंट इकोसिस्टम से जुड़े पक्ष लंबे समय से UPI के लिए किसी तरह की MDR व्यवस्था की मांग करते रहे हैं।
छोटे दुकानदारों पर क्या पड़ेगा असर?
MDR लागू होने की स्थिति में छोटे और मध्यम व्यापारियों पर इसके प्रभाव को लेकर सबसे ज्यादा चर्चा होगी। किराना दुकानदार, छोटे रेस्टोरेंट, मेडिकल स्टोर और स्थानीय कारोबारियों के लिए UPI भुगतान आज रोजमर्रा के कारोबार का अहम हिस्सा बन चुका है।
यदि शुल्क सभी व्यापारियों पर समान रूप से लागू किया जाता है तो उनकी लागत बढ़ सकती है। दूसरी ओर, यदि इसे केवल तय सीमा से अधिक के लेनदेन या बड़े कारोबारियों तक सीमित रखा जाता है, तो छोटे दुकानदारों पर इसका प्रभाव अपेक्षाकृत कम हो सकता है।
UPI इस्तेमाल करने वालों के लिए क्या बदलेगा?
UPI की सबसे बड़ी ताकत इसकी सरलता, तेजी और सुविधा है। ग्राहक QR कोड स्कैन करके या UPI ID के माध्यम से कुछ ही सेकंड में भुगतान कर सकता है।
MDR की व्यवस्था लागू होने पर ग्राहक के भुगतान अनुभव में सीधे कोई बड़ा बदलाव जरूरी नहीं है। मुख्य बदलाव भुगतान स्वीकार करने वाले व्यापारियों के स्तर पर दिखाई दे सकता है।
अंतिम नियमों का इंतजार जरूरी
UPI पर MDR को लेकर चर्चा तेज जरूर है, लेकिन ₹2,000 की सीमा और 0.4 प्रतिशत की दर को लेकर अंतिम नियम लागू होने तक इसे निश्चित शुल्क व्यवस्था मानना उचित नहीं होगा। वास्तविक दर, सीमा और किन प्रकार के लेनदेन पर शुल्क लागू होगा, इसकी स्थिति अंतिम नियमों और अधिसूचना के बाद ही पूरी तरह स्पष्ट होगी।
कुल मिलाकर, UPI पर MDR की वापसी डिजिटल पेमेंट इकोसिस्टम के लिए बड़ा बदलाव साबित हो सकती है। सरकार के सामने सबसे बड़ी चुनौती यह होगी कि UPI के विशाल नेटवर्क को आर्थिक रूप से टिकाऊ बनाया जाए, लेकिन साथ ही आम ग्राहकों और छोटे व्यापारियों पर अतिरिक्त बोझ भी न पड़े।